


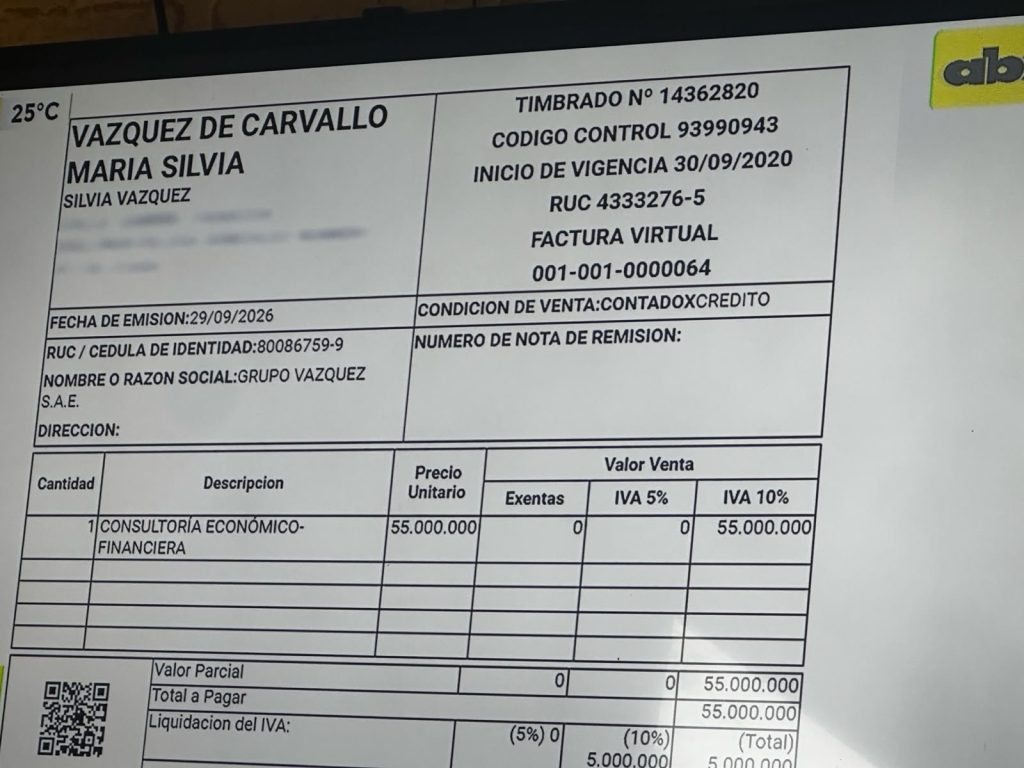
Una revelación presentada en ABC Cardinal 730 puso en escena una serie de operaciones comerciales entre el Grupo Vázquez y María Silvia Vázquez de Carvallo, esposa del exmandatario del Banco Central del Paraguay (BCP), Carlos Carvallo Spalding. La denuncia gira en torno a tres facturas por supuestos trabajos de «consultoría económico-financiera», que suman Gs. 165 millones, y cuya emisión coincide con un periodo en el que surgieron alertas técnicas dentro del organismo regulador por operaciones crediticias relacionadas con ueno bank.
Durante el programa radial se expusieron tres comprobantes emitidos a nombre de Vázquez de Carvallo, cada uno por Gs. 55 millones. Los documentos tienen fechas del 30 de abril de 2025, 31 de agosto y 29 de setiembre de 2026. Todos consignan como concepto la prestación de servicios de «consultoría económico-financiera».
La cuestión que abrió interrogantes no se limita al monto facturado. La denuncia pone el acento en el momento en que se habrían realizado los pagos: un periodo en el que, según lo expuesto en el programa, técnicos del propio BCP ya alertaban sobre operaciones crediticias entre empresas vinculadas a ueno bank.
Como parte de los antecedentes, se mencionó un informe de supervisión del 8 de junio y un memorando de 25 páginas atribuido a Fernando Rivarola, dirigido al entonces superintendente de Bancos, Holger Insfrán.
Según el contenido relatado al aire, los documentos alertaban sobre préstamos millonarios respaldados por garantías consideradas insuficientes y movimientos en los que los fondos eran transferidos a otras cuentas el mismo día de su desembolso.
A partir de estos elementos, la denuncia plantea una serie de interrogantes sobre un eventual conflicto de intereses. Qué trabajos realizó concretamente la esposa de Carvallo. Durante cuánto tiempo mantuvo una relación contractual con el Grupo Vázquez. ¿Fue declarada esa vinculación ante las instancias correspondientes?.
También quedó por esclarecer si Carvallo tuvo conocimiento de las advertencias formuladas por los equipos técnicos del BCP, qué información llegó a sus manos y qué decisiones tomó frente a esos reportes.
El caso instala así una pregunta central sobre la transparencia y los posibles vínculos entre intereses privados y responsabilidades de supervisión financiera.
No obstante, los comprobantes mencionados no demuestran por sí mismos que Carvallo haya recibido personalmente esos fondos ni que los pagos hayan influido en las actuaciones del organismo regulador. Durante la emisión, se le ofreció la posibilidad de presentar su versión sobre los documentos y los cuestionamientos.
Fuente: Abc Cardinal 730

Discussion about this post