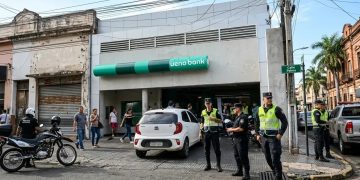


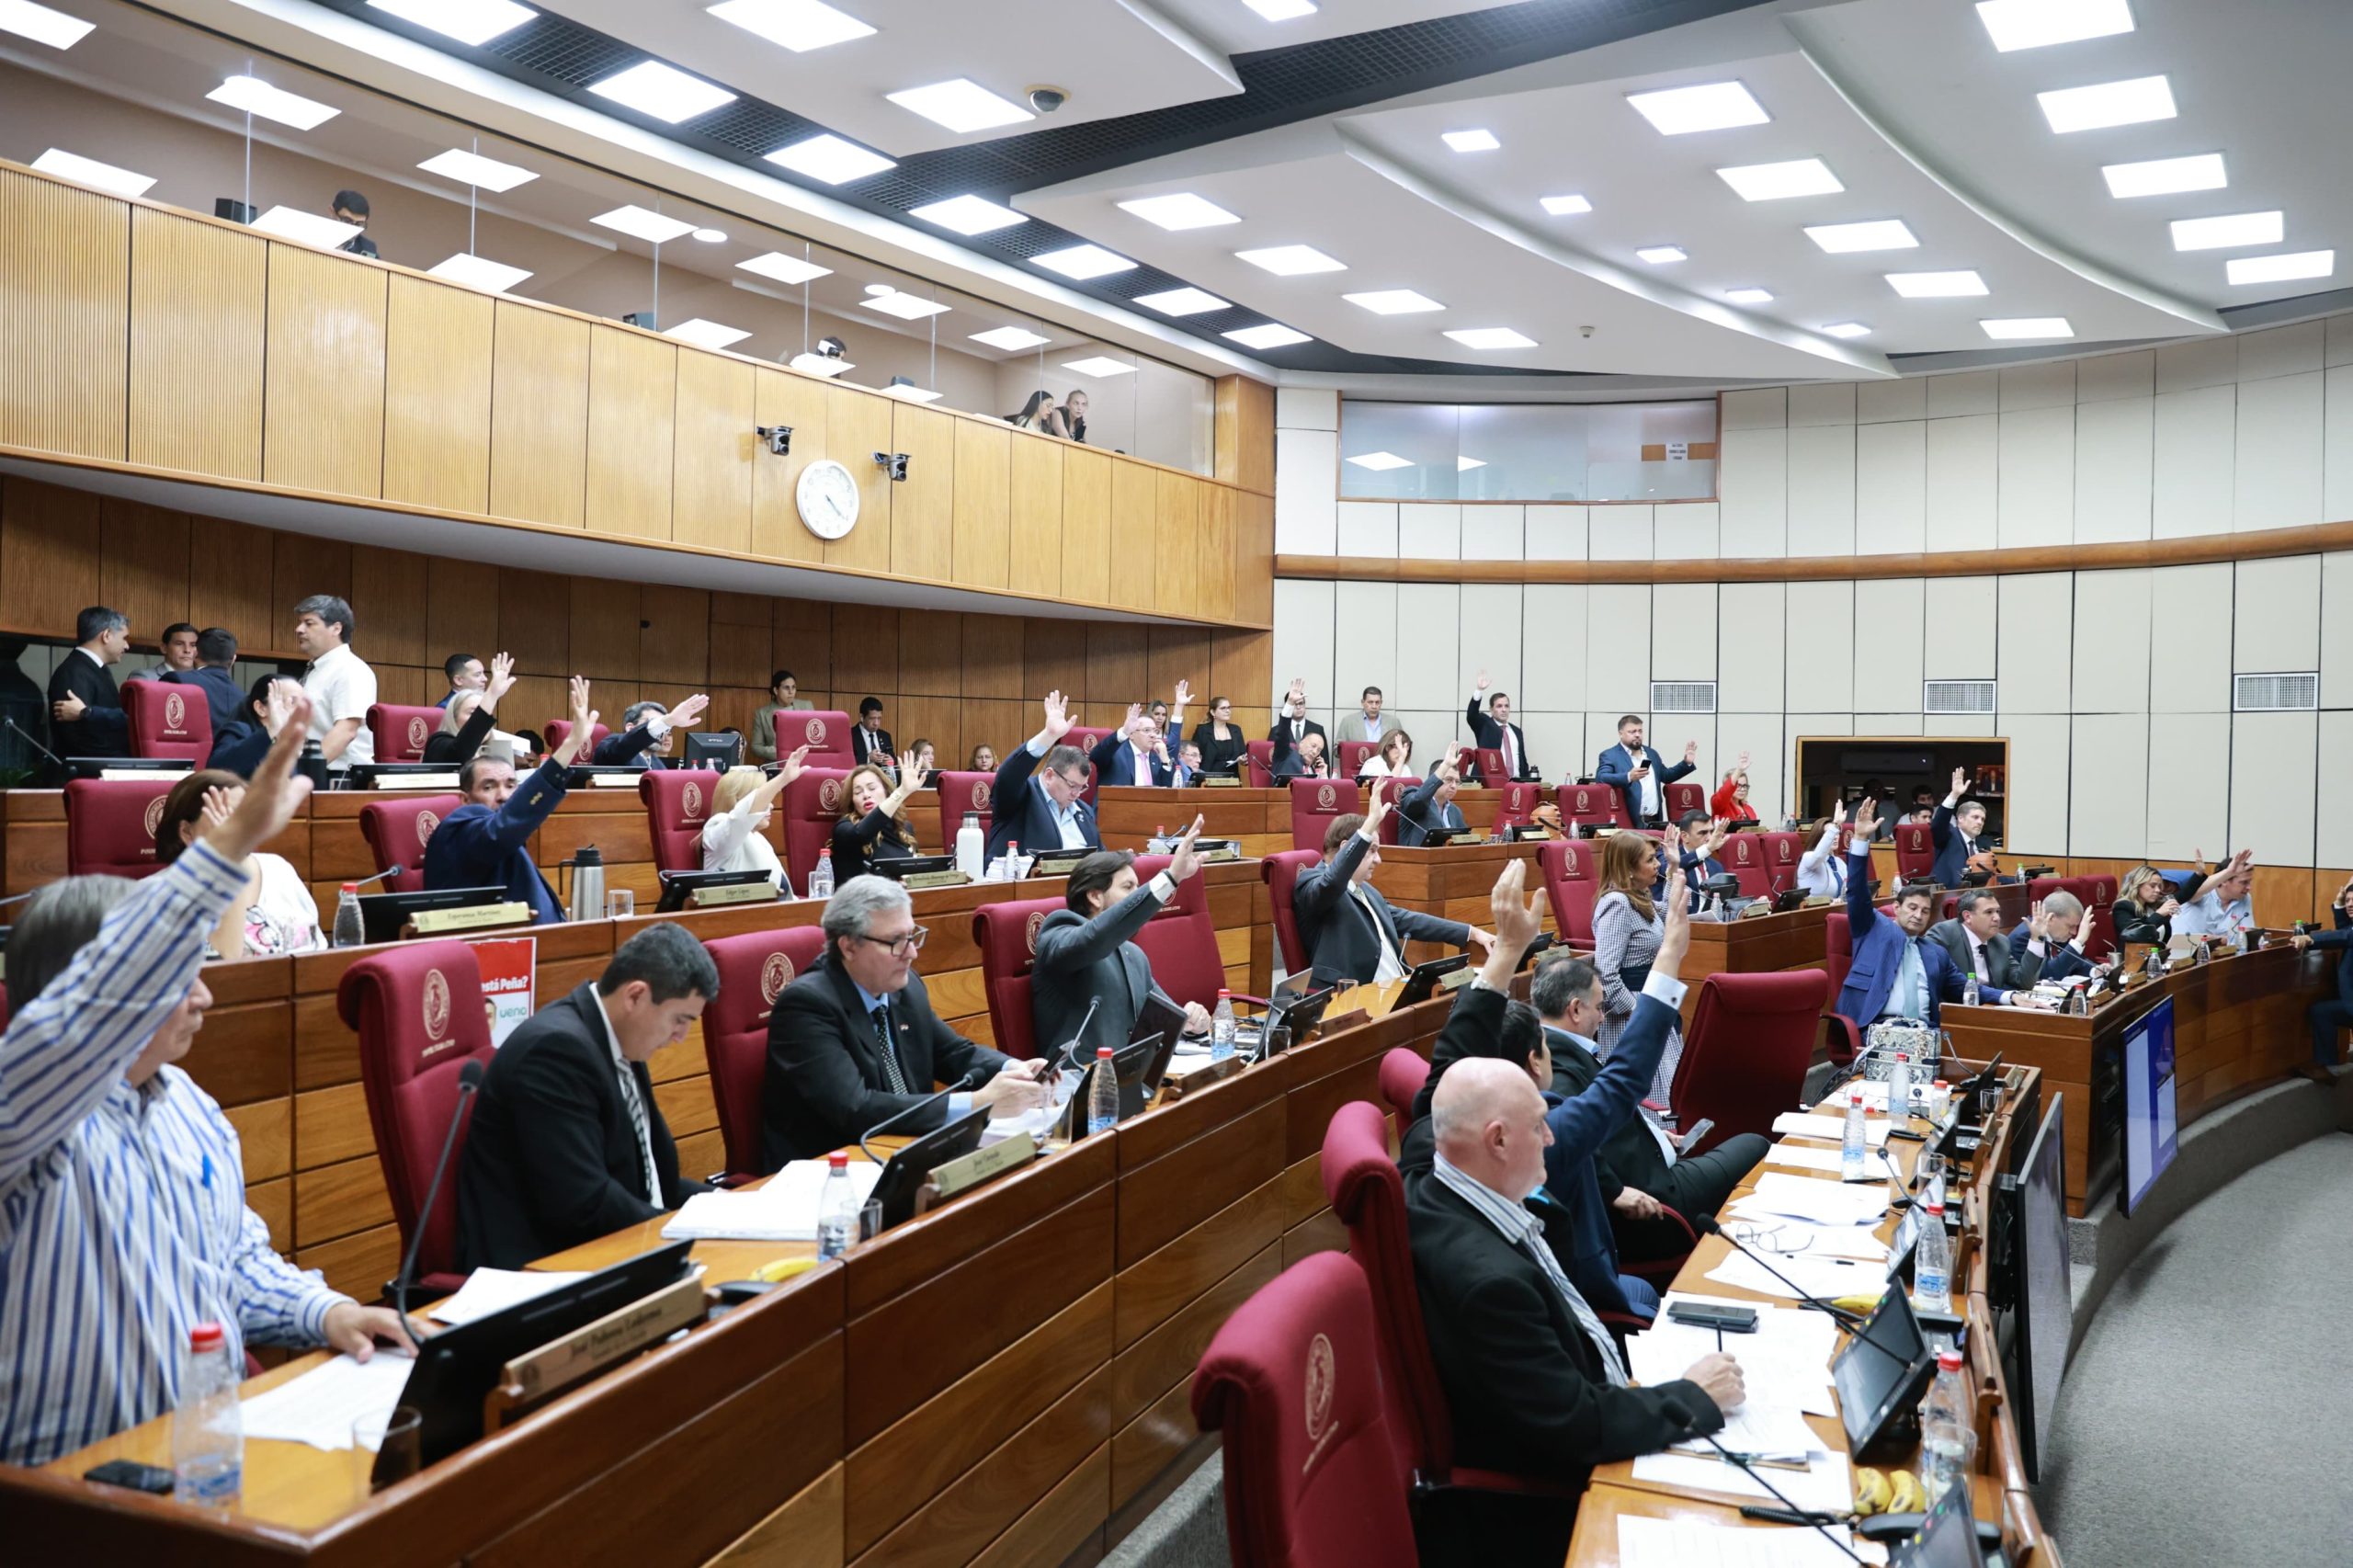
La Cámara de Senadores dio sanción definitiva este miércoles al proyecto de ley que amplía la Ley N.º 2334/03 «De garantía de depósitos y resolución de entidades de intermediación financiera», incorporando los artículos 1.º bis y 1.º ter a fin de viabilizar el reembolso rápido a los depositantes afectados por la crisis de ueno bank S.A.
Tras constituirse nuevamente en comisión plenaria durante la sesión extraordinaria, el pleno del Senado resolvió aceptar por unanimidad las modificaciones técnicas remitidas por la Cámara de Diputados, con lo cual el documento quedó oficialmente sancionado y fue derivado al Poder Ejecutivo para su promulgación de urgencia.
Entre los puntos centrales de la normativa sancionada se destaca la activación de un proceso de «pago express» de anticipo que deberá iniciarse dentro de las 24 horas y no podrá exceder los 5 días hábiles a partir de la resolución o de la vigencia formal del texto normativo.
El monto a ser restituido de forma inmediata alcanzará hasta un máximo de 40 salarios mínimos vigentes —aproximadamente 120 millones de guaraníes— por depositante, o el saldo neto resultante tras proceder a la compensación previa de deudas vencidas que el usuario mantenga con la entidad intervenida.
La vía de acreditación se efectuará mediante transferencias electrónicas directas hacia cuentas que el titular posea en otros bancos o financieras del sistema nacional, a través de redes de entidades pagadoras designadas por el BCP o en efectivo en caso de que el ciudadano no disponga de otra cuenta bancaria activa.
El articulado sancionado contempla exclusiones expresas para personas vinculadas a la administración de ueno bank, clientes con cuentas bajo embargo judicial o depositantes sin cobertura legal, disponiendo que si una persona no autorizada percibe el anticipo deberá devolverlo en 24 horas bajo riesgo de aplicación de tasas punitorias por usura y acciones en el fuero penal.
Finalmente, la ley impone la obligación estricta a todos los bancos y financieras de plaza de mantener un registro actualizado por cada cliente, de modo que el Banco Central del Paraguay cuente con visibilidad instantánea sobre los saldos garantizados y la condición patrimonial de cada ahorrista.


Discussion about this post