


Gabriel Ruiz, exapoderado de Banco Sudameris y especialista con más de 25 años de experiencia bancaria, advirtió que la recuperación de los depósitos que superan la cobertura del Fondo de Garantía será un proceso complejo y prolongado. Señaló que no existe garantía de que los afectados recuperen la totalidad de sus ahorros.
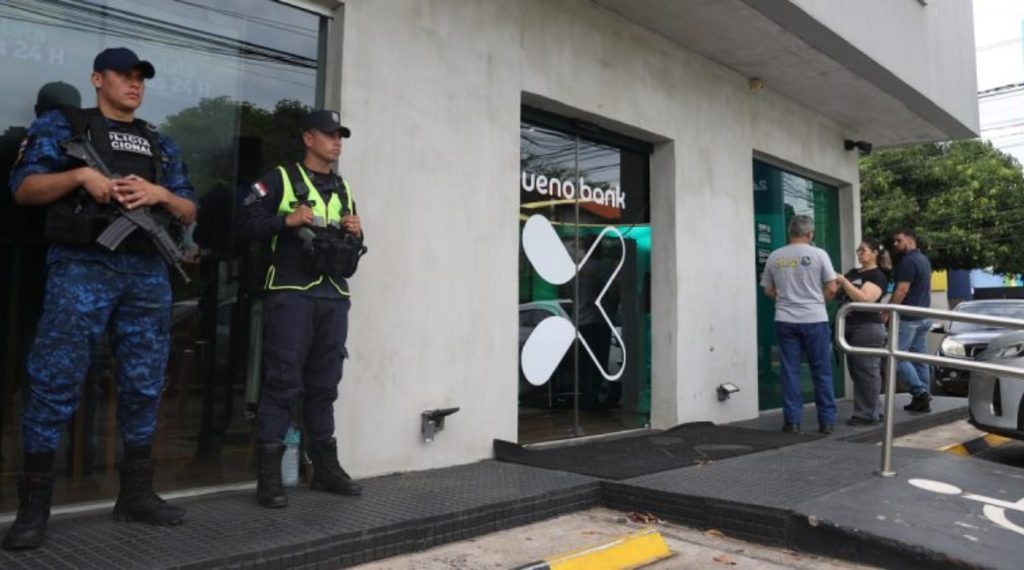
Durante una entrevista en Radio 1000, Ruiz explicó que los ahorristas cuyos depósitos superan los 75 salarios mínimos deberán esperar el proceso de compensación entre los activos recuperables y las obligaciones pendientes de ueno bank.
El especialista, quien participó en anteriores procesos de liquidación bancaria, consideró que el Banco Central del Paraguay (BCP) deberá organizar un mecanismo que permita distribuir proporcionalmente los activos entre los acreedores. Para ello, planteó la posibilidad de que varias entidades financieras colaboren en la administración y recuperación de las carteras de créditos.
Advirtió que uno de los principales inconvenientes será la calidad de los préstamos otorgados por ueno, especialmente aquellos concedidos a personas y empresas que supuestamente no reunían los requisitos necesarios. También alertó sobre el deterioro de la cartera minorista, debido a que muchos clientes podrían dejar de pagar sus cuotas ante el cierre de las sucursales y la falta de información sobre los mecanismos de pago.
«Cuanto antes la liquidación de ueno bank haga lo propio y las autoridades del Banco Central se organicen o se reorganicen y den las directrices necesarias, todo va a ser más fácil», sostuvo.
Ruiz explicó que los liquidadores deberán identificar los créditos efectivamente recuperables y conformar paquetes con diferentes niveles de riesgo, de manera que los acreedores reciban una distribución equitativa, conforme al principio de pari passu. No obstante, advirtió que administrar esas carteras demandará una estructura de cobranza y seguimiento que podría extender el proceso.
Alerta sobre CDA falsificados
Otro punto que manifestó preocupación fue la posible aparición de certificados de depósito de ahorro (CDA) falsificados durante la liquidación. Relató que en anteriores procesos bancarios encontró documentos apócrifos presentados para reclamar dinero.
Por ese motivo, recomendó a los ahorristas verificar la autenticidad de sus certificados ante el Banco Central, que debe contar con los registros de emisión, montos y beneficiarios.
Finalmente, Ruiz evitó estimar qué porcentaje de los depósitos podrá recuperarse, pero consideró que no necesariamente se devolverá todo el dinero. También recomendó a los afectados buscar asesoramiento de abogados especializados en derecho bancario para conocer sus derechos y las alternativas disponibles.

Discussion about this post