

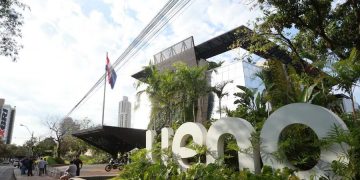





La calificadora internacional Moody’s consideró que la crisis desatada por la intervención de ueno bank representa un acontecimiento negativo para el sistema financiero paraguayo, aunque entendió que sus consecuencias son manejables. Sin embargo, advirtió que el caso pondrá a prueba la capacidad de las autoridades para resolver la situación de una entidad de este tamaño y la solidez del marco regulatorio vigente.
En un informe publicado por Bloomberg Línea, la agencia evaluó los posibles efectos de la salida de ueno sobre los depósitos, la competencia entre bancos y la estabilidad del sistema financiero. Si bien prevé que el sector mantendrá su fortaleza, advirtió que algunos ahorristas y empresas podrían enfrentar demoras e incluso pérdidas en la recuperación de sus fondos.
La dimensión del problema no es menor. A setiembre de 2026, ueno concentraba el 9% de los depósitos y el 8% de los préstamos del sistema bancario paraguayo, lo que lo convertía en uno de los actores relevantes del mercado.
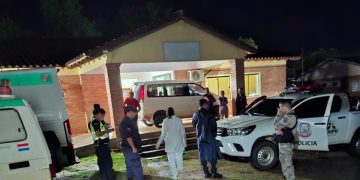
El Banco Central del Paraguay (BCP) dispuso el inicio del procedimiento de resolución el 3 de noviembre, luego de que una revisión de supervisión y los ajustes realizados a los estados financieros de la entidad dejaran su índice de solvencia por debajo del 50% del mínimo exigido. Los interventores designados deberán verificar la situación patrimonial, preservar los activos y avanzar con el mecanismo de resolución correspondiente.
El riesgo para los ahorristas y los depósitos sin garantía
Uno de los principales focos de preocupación de Moody’s está en los depósitos que superan el límite de cobertura del Fondo de Garantía de Depósitos (FGD).
Aunque el BCP señaló que el 97% de los depositantes de Ueno estaría completamente cubierto por el seguro, el panorama cambia cuando se analiza el volumen de dinero involucrado: apenas el 30% del valor total de los depósitos estaba dentro del límite de garantía.
La cobertura alcanza hasta 75 salarios mínimos mensuales, equivalentes a Gs. 228,3 millones (unos USD 38.000) por persona física o jurídica en cada entidad financiera. El monto se calcula una vez compensadas las deudas que el depositante pudiera mantener con el banco.
Además, si se excluyen los fondos del Instituto de Previsión Social (IPS) y de otras entidades públicas, los depósitos que exceden la cobertura representan aproximadamente el 40% de los fondos de Ueno.
Para esos acreedores, el escenario es más incierto. Según Moody’s, deberán reclamar contra los activos residuales de la entidad y el porcentaje que finalmente puedan recuperar dependerá de los resultados del proceso. Por ese motivo, la calificadora no descarta demoras ni pérdidas para determinados depositantes, entre ellos empresas.
Como respaldo, el Fondo de Garantía de Depósitos disponía de unos US$ 1.600 millones de liquidez a septiembre de 2026, aproximadamente el doble del monto de los depósitos asegurados de Ueno. El mecanismo se financia mediante aportes obligatorios de las entidades financieras. Además, el Estado cuenta con la posibilidad de respaldarlo mediante la emisión de bonos contra contribuciones futuras, en caso de que los recursos disponibles no sean suficientes.
Qué bancos podrían beneficiarse de la salida de ueno
La crisis también podría modificar el escenario competitivo dentro del sistema bancario. Moody’s prevé que la salida de Ueno contribuya a moderar los costos de financiamiento de las entidades, luego de tres años de fuerte competencia por captar depósitos, impulsada en parte por el crecimiento de la entidad intervenida.
En ese contexto, Itaú Paraguay, Banco Continental, Sudameris y GNB figuran entre los principales beneficiarios potenciales de una eventual redistribución de los ahorros. En conjunto, estas cuatro entidades concentran cerca del 60% de los depósitos del sistema y estarían mejor posicionadas para captar parte de los fondos que busquen otros destinos.
En cuanto al riesgo de contagio, Moody’s consideró que podría mantenerse limitado si las autoridades consiguen llevar adelante un proceso rápido y ordenado. Bajo ese escenario, estima que las consecuencias sobre la economía real serían modestas y temporales.
Otro aspecto observado por la calificadora es la exposición de la Agencia Financiera de Desarrollo (AFD), identificada como el principal acreedor local de Ueno. A junio de 2026, su exposición equivalía al 38% del patrimonio neto del banco. No obstante, esos créditos cuentan con garantías constituidas sobre préstamos otorgados con recursos de la propia agencia.
La crisis podría endurecer las reglas para los bancos
Más allá de las consecuencias inmediatas, Moody’s avisó que el caso podría acelerar cambios en la regulación financiera paraguaya.
La calificadora consideró que el episodio podría llevar al Banco Central a exigir mayores niveles de capital a las entidades y acelerar la adecuación de las normas locales a los estándares internacionales de Basilea III, que establecen requisitos para fortalecer la solvencia y la capacidad de los bancos para enfrentar situaciones adversas.
De todos modos, la agencia entiende que el sistema cuenta con suficiente respaldo patrimonial para absorber eventuales exigencias adicionales. A septiembre de 2026, el capital regulatorio de los bancos paraguayos equivalía al 17,1% de sus activos ponderados por riesgo.
El informe también señala un deterioro en la calidad de los préstamos al consumo. Los créditos problemáticos representaban el 2,5% del total de préstamos brutos, frente al 2,1% registrado en diciembre de 2025. Pese al incremento, esas operaciones contaban con una cobertura de reservas del 113%.
Así, Moody’s apuntó que la crisis de ueno constituye una prueba para los mecanismos de supervisión y resolución bancaria del país. Aunque no anticipó un deterioro generalizado del sistema, indicó que la forma en que se gestione el proceso será determinante para preservar la confianza de los depositantes y evitar mayores consecuencias económicas.

Discussion about this post